Solid recensione: carta Visa, cashback, Savings e bonus referral spiegati senza giri di parole
Solid prova a fare una cosa ambiziosa: mettere nello stesso posto wallet non-custodial, Savings onchain, carta Visa Platinum, cashback, Rewards e referral. L'interfaccia è semplice; ciò che c'è sotto lo è meno. Questa recensione serve proprio a questo: capire cosa funziona davvero, quanto costa per chi spende in euro, come si sale da Core a Prime e Ultra e cosa bisogna fare per ricevere il nuovo reward da $25 in FUSE.
Trasparenza: il pulsante principale contiene un link referral. Il reward dipende da idoneità, disponibilità della carta e completamento delle condizioni. FUSE è un asset digitale e può variare di valore.
Solid in 30 secondi
La lettura più utile prima di entrare nei dettagli.
Il punto chiave: Solid non offre tre carte diverse. C'è una Solid Card virtuale Visa Platinum; Core, Prime e Ultra sono tre livelli Rewards che modificano cashback, cap e alcune commissioni. È una distinzione importante perché non si “sceglie la carta Ultra”: si sale di livello con punti oppure tramite staking FUSE.
Che cos'è Solid, in pratica
Non una semplice carta e nemmeno un conto bancario classico.
Solid è una piattaforma finanziaria costruita intorno a stablecoin e infrastruttura onchain. Quando apri un account viene creato un wallet non-custodial; da lì puoi depositare asset, spostarli nei vault Savings, usare la carta, effettuare swap e partecipare a Solid Rewards.
Il vantaggio più evidente è la continuità dell'esperienza: non devi ragionare come se wallet, carta e rendimento fossero tre prodotti separati. Il saldo può produrre rendimento, generare punti, alimentare la carta e rientrare nel percorso Rewards. Per un utente esperto di stablecoin è un flusso naturale; per un principiante può essere molto comodo, ma proprio la semplicità dell'interfaccia rende importante capire bene cosa c'è sotto.
Solid definisce il servizio non-custodial: i fondi restano nel wallet dell'utente fino all'utilizzo e gli smart account sono basati su Safe. L'accesso utilizza passkey e infrastruttura Turnkey. Questo è diverso dal lasciare semplicemente un saldo in un conto bancario tradizionale. Anche la sezione Savings utilizza logiche onchain e DeFi: rendimento e liquidità non vanno confusi con interessi bancari garantiti.
Servizi Solid: cosa puoi fare davvero
Le funzioni principali spiegate senza trasformare la recensione in un elenco di feature.
1. Wallet non-custodial e Solid Savings
Il Wallet è la base. Savings è la parte che mette il saldo nei vault e genera rendimento variabile. I depositi crypto arrivano nel Wallet; per iniziare a generare yield devi spostare il saldo in Savings.
Continua
Solid indica che il rendimento viene pagato quotidianamente e varia con le condizioni di mercato. Non c'è un lock-up obbligatorio sui normali depositi Savings e l'utente può ritirare, ma l'uscita dal vault comporta una solver fee dello 0,01% e può richiedere tempo per l'esecuzione onchain.
La commissione più importante è la performance fee: il 10% del rendimento generato. Non è il 10% del capitale. Se il vault produce $100 di yield, Solid trattiene $10 e all'utente restano $90. È un'impostazione facile da leggere e più trasparente di una fee incorporata nel tasso, ma il rendimento resta variabile.
Il saldo Savings può essere rappresentato tramite soUSD. Questo punto merita attenzione perché quantità del token, valore di riscatto e prezzo di mercato non sono sempre la stessa cosa: è uno dei temi che ha generato confusione in alcune recensioni utenti.
2. Solid Card: carta virtuale Visa Platinum
La carta è virtuale, gratuita e collegabile ad Apple Pay e Google Pay. Solid dichiara disponibilità in 105 Paesi e accettazione ovunque Visa sia supportata, indicando oltre 200 milioni di merchant.
Continua
L'emittente/program partner viene assegnato automaticamente in base al Paese di residenza: Solid indica Rain o Wirex. La carta funziona nello stesso modo lato utente, ma alcuni limiti e regole di circuito possono dipendere dal programma assegnato.
Ci sono due modalità operative: Savings Mode, che spende direttamente dal saldo disponibile, e Borrow Mode, che consente di prendere in prestito USDC contro i propri Savings per continuare a mantenere il saldo nel vault. Borrow Mode è più complesso e non dovrebbe essere usato solo per inseguire cashback o bonus.
La carta è sul livello Visa Platinum e include benefici gestiti da Visa, tra cui customer service 24/7, protezione acquisti, price protection, extended warranty e assicurazione auto a noleggio. Coperture, massimali e condizioni possono variare per regione e vanno verificate sul portale Visa Benefits.
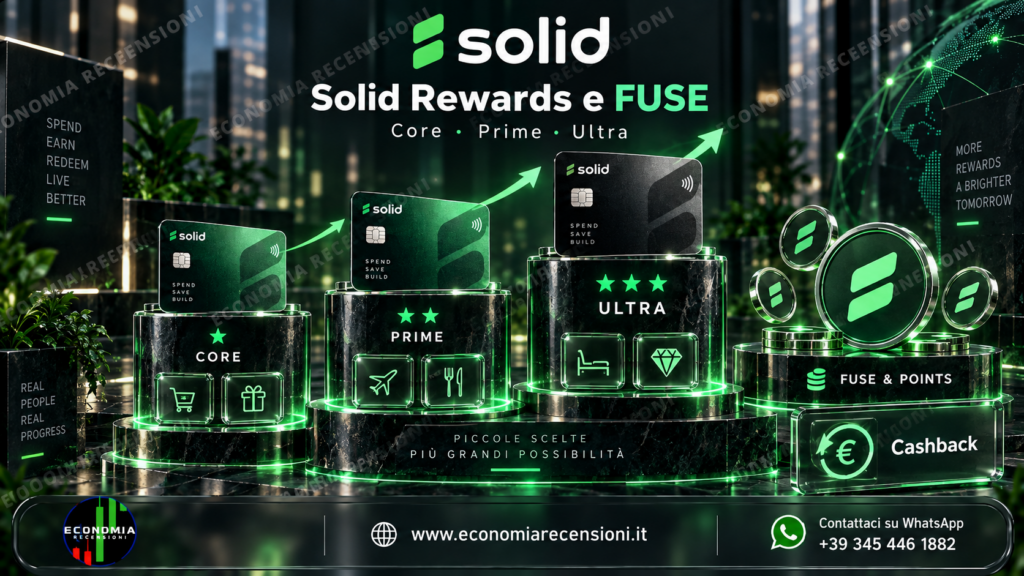
3. Solid Rewards: Core, Prime e Ultra
Rewards è il motore che trasforma saldo, spesa e swap in punti. Tutti partono da Core; Prime e Ultra aumentano cashback, cap e riducono alcune fee.
Continua
Per partecipare devi attivare Rewards nell'app. I vault USDC, ETH e FUSE generano punti in base al saldo e al tempo; la spesa con carta e gli swap generano a loro volta punti. Secondo le regole correnti, Prime si sblocca a 5.000.000 di punti e Ultra a 35.000.000.
Esiste anche Skip the Line: 50.000 FUSE in staking nei Savings per Prime oppure 400.000 FUSE per Ultra. Lo stake continua a generare punti, ma l'uscita è soggetta a un cooldown di 30 giorni; quando lo stake viene ritirato, il livello torna a quello supportato dai punti accumulati.
Prime e Ultra includono anche cashback maggiorato su abbonamenti idonei nelle categorie AI, streaming e musica: 25% Prime e 50% Ultra, con accredito in USDC e conteggio nel cap cashback mensile del tier. Il Yield Boost aggiuntivo è invece indicato come coming soon: +2% APY Prime e +3% Ultra quando sarà attivato.
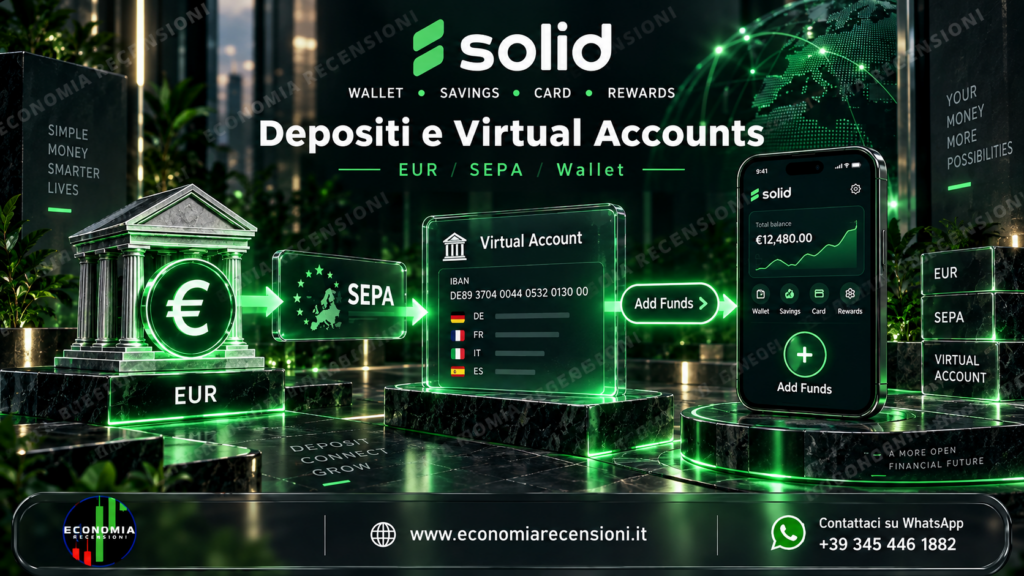
4. Depositi in euro, local rails e Virtual Accounts
Per l'area euro Solid supporta depositi locali in EUR. Sono disponibili rail locali e, dove abilitati, Virtual Accounts. Il percorso esatto e il partner possono variare per Paese.
Continua
Solid include l'Euro area tra le valute locali supportate. L'app mostra il metodo disponibile, la quotazione, eventuali fee del partner e i tempi stimati prima della conferma. I Virtual Accounts non sono disponibili ovunque e l'app resta il riferimento definitivo per il proprio Paese.
Il listino generale distingue i bank deposit dalle operazioni di acquisto crypto via TransFi: a livello Solid le fee correnti sono 0,5% Core, 0,25% Prime e 0% Ultra, a cui possono aggiungersi costi o spread del provider esterno se previsti.
Per chi usa euro, questa parte è importante quanto il cashback: bisogna controllare se si sta facendo un bonifico verso Virtual Account, un acquisto di USDC tramite on-ramp o un altro tipo di funding, perché non sono lo stesso percorso.
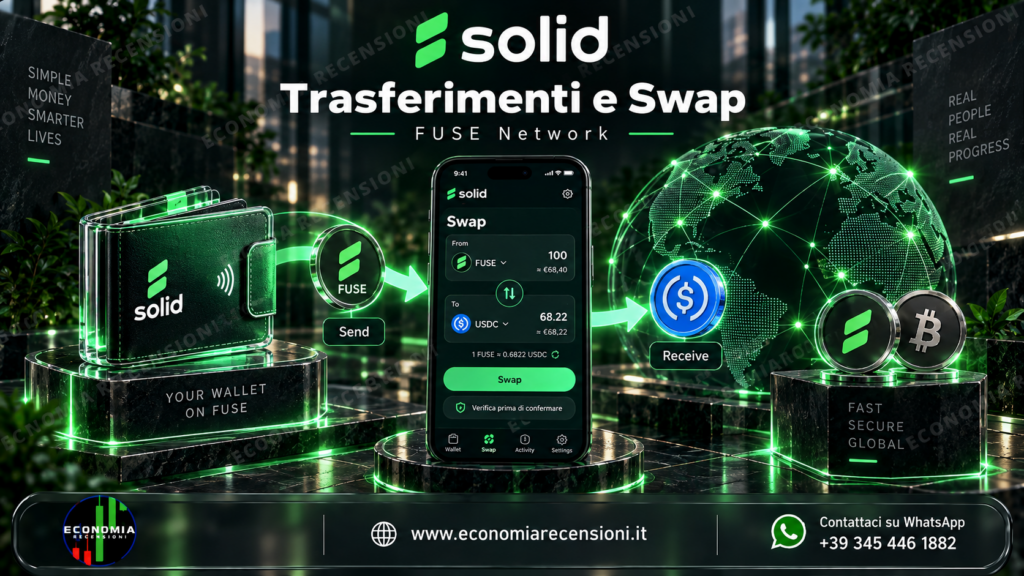
5. Trasferimenti, swap e gestione del saldo
Dall'app puoi inviare asset supportati e fare swap. Il costo Solid degli swap scende dal 0,5% Core allo 0,25% Prime fino allo 0% Ultra.
Continua
Ogni swap mostra il preventivo prima della firma. La fee Solid viene prelevata nello stesso flusso ed è legata al tier. I depositi crypto sono gratuiti lato Solid, ma l'exchange o il wallet mittente possono applicare proprie fee di rete.
I prelievi crypto non hanno una fee Solid ordinaria; l'uscita da Savings resta soggetta allo 0,01% solver fee. Anche qui la distinzione tra Wallet e Savings è pratica: alcuni asset vanno prima riportati dal vault al Wallet prima di poter essere inviati o scambiati.
Funzione avanzata: Borrow Mode
Borrow Mode serve a chi vuole spendere senza vendere immediatamente il saldo Savings. Si prende USDC in prestito contro il collateral, mentre i Savings continuano a produrre yield.
Continua
È una funzione interessante per utenti evoluti, ma aggiunge un livello di complessità: costo del prestito, rapporto tra collateral e debito, gestione del rimborso e rischio di mercato. Non è necessaria per ottenere il referral e non la consideriamo una scorciatoia per “guadagnare di più”. Se l'obiettivo è semplicemente usare la carta, Savings Mode è più lineare.
Core vs Prime vs Ultra: il vero comparatore “carte”
Non sono tre carte differenti: è la stessa Solid Card con tre livelli Rewards.
Cashback base per tutti i membri.
- Cap cashback: $50/mese
- Solid FX fee: 1%
- Bank deposit / swap / buy crypto: 0,5%
- Supporto standard
Tier intermedio per chi accumula punti o usa FUSE.
- Cap cashback: $100/mese
- 25% cashback abbonamenti idonei
- Solid FX fee: 0,5%
- 5M punti oppure 50.000 FUSE
Tier più alto, con fee Solid azzerate sulle principali operazioni.
- Cap cashback: $200/mese
- 50% cashback abbonamenti idonei
- Solid FX fee: 0%
- 35M punti oppure 400.000 FUSE
| Voce | Core | Prime | Ultra |
|---|---|---|---|
| Tipo carta | Visa Platinum virtuale | Stessa carta | Stessa carta |
| Come si sblocca | Tutti i membri | 5.000.000 punti o 50.000 FUSE | 35.000.000 punti o 400.000 FUSE |
| Cashback carta | 3% | 4% | 5% |
| Cap cashback mensile | $50 | $100 | $200 |
| Cashback abbonamenti | Non incluso | 25% AI / streaming / musica idonei | 50% AI / streaming / musica idonei |
| Solid FX fee non-USD | 1% | 0,5% | 0% |
| FX totale non-USD | 2% | 1,5% | 1% |
| Bank deposit / swap / buy crypto | 0,5% | 0,25% | 0% |
| Supporto | Standard | Priority | Priority |
| Yield Boost | Base rate | +2% APY — coming soon | +3% APY — coming soon |
Il cashback sugli abbonamenti è indicato da Solid come benefit attivo per Prime e Ultra; il Yield Boost aggiuntivo è invece ancora segnalato come coming soon. Le soglie FUSE possono essere riviste e l'app mostra i valori correnti.
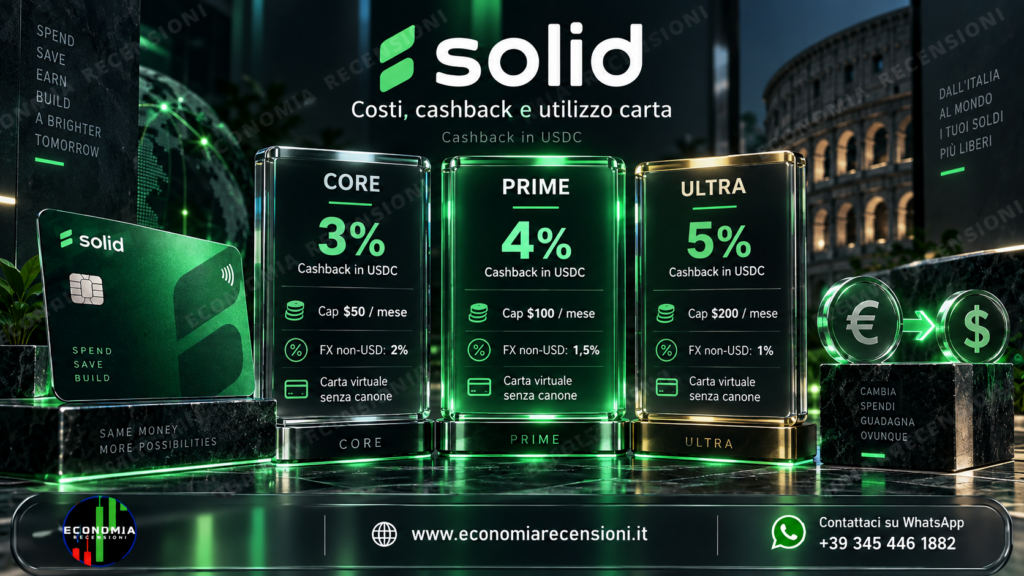
Costi Solid: dove è davvero gratis e dove no
La carta è gratuita, ma l'ecosistema non è “zero fee” in senso assoluto.
La parte più importante per un utente italiano è distinguere costo della carta, FX sulle spese in euro, fee operative dell'app e fee di Savings. Se si mescolano queste categorie si rischia di arrivare a conclusioni sbagliate.
| Voce | Core | Prime | Ultra | Come leggerla |
|---|---|---|---|---|
| Emissione / canone / top-up carta | Gratis | Gratis | Gratis | Nessun canone mensile o annuale indicato. |
| Spesa in USD | 0% | 0% | 0% | Nessuna fee FX se l'acquisto è in USD. |
| FX totale spesa non-USD | 2% | 1,5% | 1% | 1% provider + Solid fee legata al tier. |
| Bank deposit | 0,5% | 0,25% | 0% | La banca mittente può applicare costi propri. |
| Buy crypto (TransFi) | 0,5% | 0,25% | 0% | Il provider può avere proprio rate/fee mostrato prima della conferma. |
| Swap | 0,5% | 0,25% | 0% | La fee Solid è visibile nel preventivo swap. |
| Savings performance fee | 10% del yield | 10% del yield | 10% del yield | Sul rendimento, non sul capitale. |
| Uscita da Savings | 0,01% | 0,01% | 0,01% | Solver fee per l'esecuzione onchain. |
Core paga circa $2 di FX totale e riceve $3 di cashback; Prime circa $1,50 di FX e $4 di cashback; Ultra circa $1 di FX e $5 di cashback, prima di considerare limiti mensili, esclusioni o altri effetti fiscali/personali. Il cashback è una ricompensa separata dalla commissione: non è corretto dire che l'FX “non esiste”.
Bonus referral Solid: come funziona davvero il nuovo $25 + $25
Due reward distinti. Nessun “$50 a testa”.
in FUSE accreditati a Solid Savings
in FUSE per ogni amico qualificato
La regola ufficiale è molto precisa: il nuovo utente deve iscriversi dal link referral, attivare la Solid Card e spendere almeno $150 presso 3 o più merchant differenti entro 30 giorni dalla registrazione. Spendere $150 tutto nello stesso posto oppure dividerli tra soli due merchant non basta.
Non contano le transazioni che Solid esclude dal cashback, come operazioni cash-related, acquisti crypto, gambling e categorie simili. Anche rimborsi e storni possono annullare la qualificazione. Il reward viene accreditato automaticamente 30 giorni dopo la qualificazione, in FUSE, convertendo il valore in dollari al momento del payout.
non ricevi $25 in cash o euro. Ricevi un controvalore di $25 in FUSE al momento del pagamento. Una volta accreditato, il valore di mercato può salire o scendere. In Savings, FUSE può generare yield, punti e contribuire al percorso Skip the Line.
L'amministratore segnala di avere un contatto diretto con CEO/team della piattaforma tramite un gruppo privato, utile per chiarimenti e aggiornamenti. È un canale informale aggiuntivo, non sostituisce i termini ufficiali né il supporto Solid.
La community segnala inoltre di evitare operazioni come SumUp, Paysend, Wise/TransferWise e Aircash per completare il requisito, privilegiando acquisti reali normali; sono state riportate come utilizzate anche gift card di merchant acquistate tramite Woolsocks. Questa è una procedura pratica della community, non una lista ufficiale di Solid: la classificazione di una transazione può cambiare e fanno fede le regole correnti del programma.
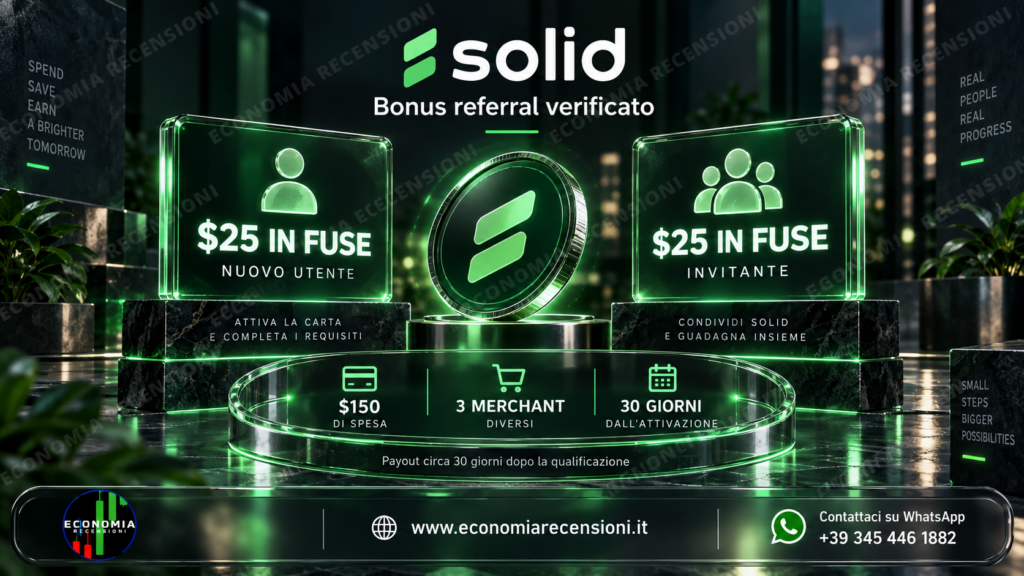
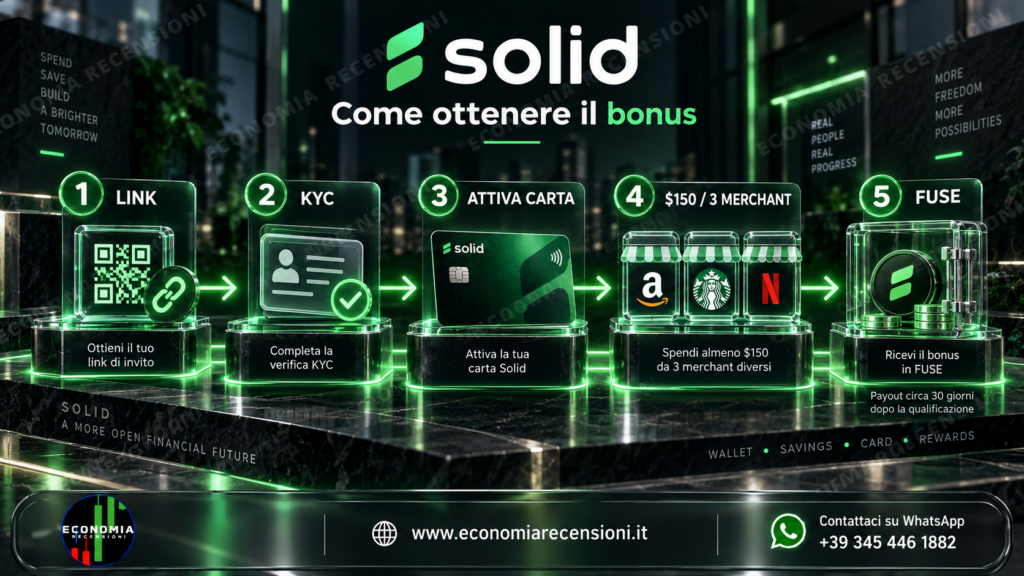
Come ottenere il bonus Solid senza sbagliare
La sequenza operativa da seguire.
Apri il link referral prima di registrarti
Il referral deve essere attribuito dal link. Non c'è un codice manuale da ricavare dal parametro tecnico dell'URL.
https://www.solid.xyz/refer?ref=5DEC0Completa KYC e attiva la carta
Per la Solid Card è richiesta verifica dell'identità. Usa dati reali e coerenti con i documenti.
Verifica la tua modalità di funding
Puoi usare crypto, deposito bancario o local rails in base alla disponibilità. Prima di confermare controlla fee e conversione mostrate nell'app.
Spendi almeno $150 su 3 merchant differenti
Usa la carta per acquisti reali e idonei. Il requisito è cumulativo ma richiede almeno tre esercenti distinti.
Attendi il controllo e il payout
Dopo la qualificazione parte il periodo di attesa. Se le transazioni restano valide e non vengono rimborsate, il reward arriva in FUSE a Savings circa 30 giorni dopo.
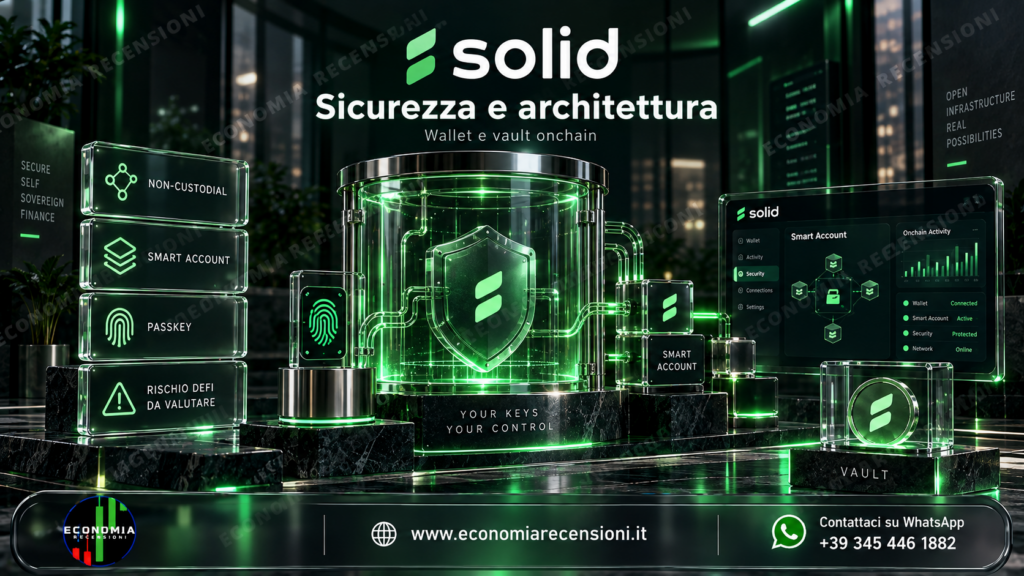
Sicurezza: cosa protegge Solid e quali rischi restano
Sicurezza tecnica e sicurezza del capitale non sono la stessa cosa.
Non-custodial
Il saldo resta nel wallet dell'utente fino all'utilizzo. Solid descrive l'account come smart wallet non-custodial.
Safe + passkey
Smart account Safe, autenticazione con passkey e infrastruttura Turnkey riducono la dipendenza da password e seed phrase nel flusso standard.
Controllo carta
Freeze/unfreeze e visibilità sulle transazioni sono disponibili in app; limiti e controlli antifrode possono variare per utente e programma emittente.
Rischio residuo
Smart contract, protocolli DeFi, liquidità, stablecoin e volatilità di FUSE restano rischi reali. Nessun design dell'app li azzera.
Solid non è una banca. Savings utilizza infrastruttura onchain e il rendimento è variabile. Il fatto che il wallet sia non-custodial è un vantaggio di controllo, non una garanzia contro perdita di valore o problemi del protocollo.
Solid opinioni: cosa dicono gli utenti
Segnali positivi, ma il campione è ancora giovane.
Su Google Play le recensioni visibili apprezzano soprattutto semplicità dell'app, carta e fluidità delle transazioni. Il rating corrente è positivo, ma il numero di recensioni resta contenuto rispetto a fintech più mature.
Trustpilot offre un quadro meno significativo dal punto di vista statistico perché il campione è di sole sei recensioni. La maggioranza è positiva, ma è presente anche una critica dettagliata su bug, transazioni lente e comprensione di soUSD. Solid ha risposto pubblicamente spiegando la differenza tra quantità del token, valore di riscatto e prezzo di mercato e dichiarando di aver migliorato la UI.
le opinioni pubbliche sono utili per capire esperienza d'uso e punti di frizione. Non dimostrano da sole sicurezza finanziaria, qualità dei vault o solvibilità. Per questi aspetti bisogna separare feedback utenti, architettura tecnica e condizioni ufficiali.
Pro e contro: la sintesi che conta
Vantaggi concreti contro limiti concreti.
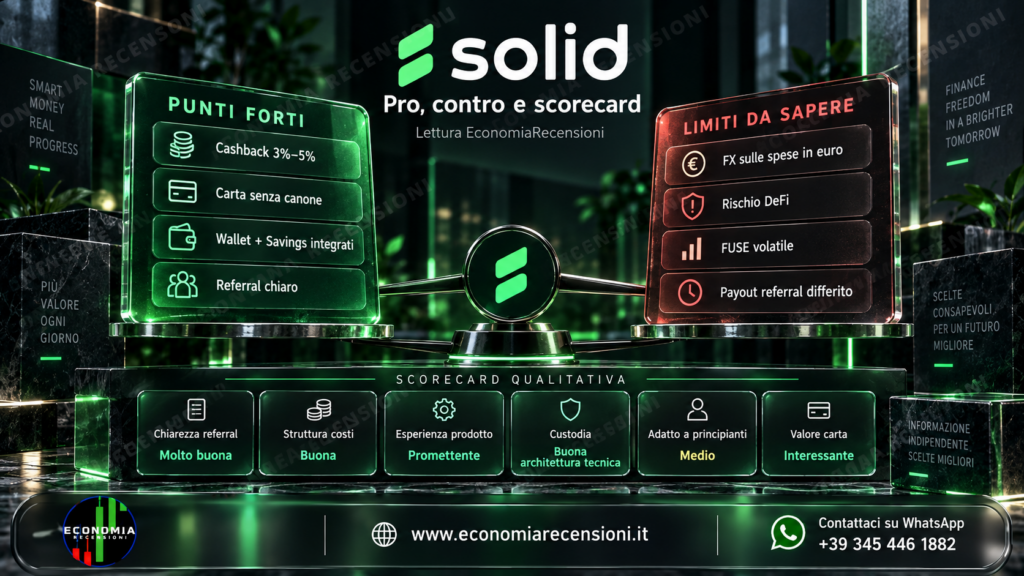
Pro
- Carta virtuale gratuita e senza canone nel listino corrente.
- Cashback base già al 3%, fino al 5% su Ultra.
- Rewards, Savings e carta realmente integrati nello stesso ambiente.
- Italia inclusa tra i Paesi UE supportati per la carta.
- Cashback abbonamenti interessante per Prime/Ultra.
- Referral aggiornato con regole chiare e premi distinti.
Contro
- Spese in euro soggette a FX, anche su Ultra resta l'1% del provider.
- Savings espone a rischio DeFi/smart contract e rendimento variabile.
- FUSE è volatile e il reward referral non è cash.
- Per Prime/Ultra servono molti punti o quantità rilevanti di FUSE.
- Borrow Mode aggiunge complessità e rischio di credito collateralizzato.
- Feedback pubblico ancora limitato per una valutazione storica robusta.
Il listino è leggibile se si separano carta, FX, app e Savings.
Cashback forte, soprattutto per chi sale di tier.
Carta disponibile in 105 Paesi; Italia compresa nel blocco UE.
Non-custodial non significa privo di rischio DeFi.
$25 + $25 con requisiti verificabili.
App nativa aggiornata ad agosto 2026 e feedback Android positivo.
Verdetto: Solid conviene?
Dipende dal modo in cui pensi di usarlo, non dal solo bonus.
Solid è una delle proposte più interessanti se cerchi un ponte tra stablecoin, rendimento onchain e spesa quotidiana. La parte migliore è l'integrazione: Wallet, Savings, Rewards e carta non sembrano moduli incollati tra loro, ma pezzi dello stesso flusso. La parte da leggere con più attenzione è invece economica: spesa in euro, fee dei diversi percorsi e rischio dei vault.
Il referral da $25 in FUSE è un buon incentivo se avevi già intenzione di usare la carta e spendere almeno $150 presso tre merchant. Non è un motivo sufficiente per creare spesa artificiale o per ignorare il fatto che FUSE è volatile.
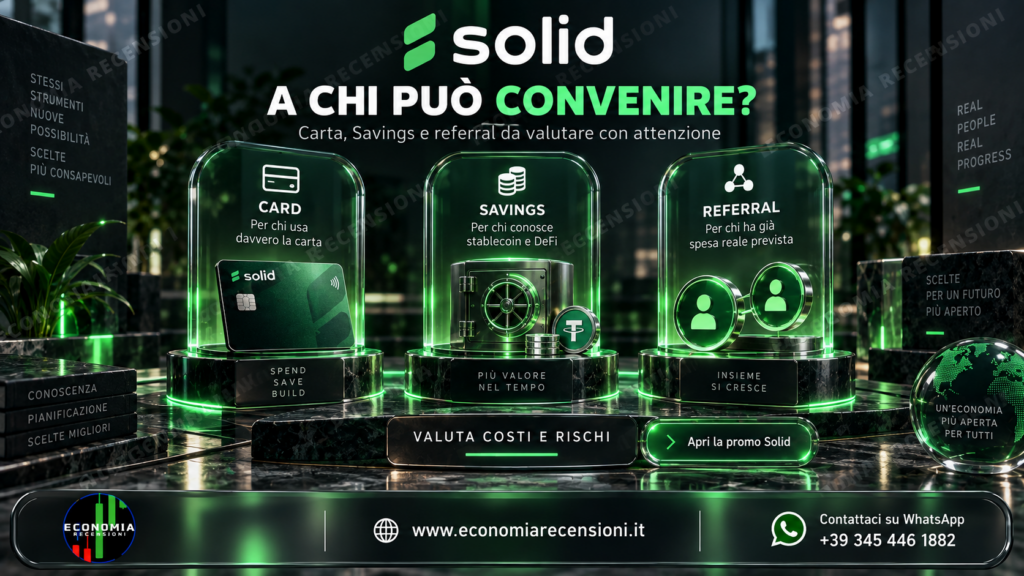
Profilo 1 — Cashback & carta
Ha senso se spendi davvero con la carta e conosci il costo FX. Prime e Ultra migliorano molto l'equilibrio tra cashback e fee.
Profilo 2 — Stablecoin & Savings
È il profilo più naturale: depositi, yield, punti e carta lavorano insieme. Devi però comprendere bene rischio DeFi e liquidità.
Profilo 3 — Referral
Buono se gli acquisti richiesti sono già nella tua normale spesa. La promo è chiara, ma il payout arriva in FUSE e non immediatamente.
Vuoi aprire Solid con il referral verificato?
Registrati dal link corretto, controlla nell'app che la carta sia disponibile per il tuo profilo e completa soltanto acquisti reali e idonei.
Domande frequenti su Solid
Le risposte più utili prima di registrarsi.
Solid ha più carte diverse?
No. La documentazione corrente descrive una Solid Card virtuale Visa Platinum. Core, Prime e Ultra sono livelli Rewards della stessa carta, con cashback, cap e fee differenti.
Quanto riceve il nuovo utente con il referral?
$25 di valore in FUSE, accreditati a Solid Savings dopo aver completato i requisiti. L'invitante riceve separatamente $25 in FUSE.
Quali sono i requisiti del referral?
Registrazione dal link referral, attivazione della carta e almeno $150 di spesa su 3 o più merchant differenti entro 30 giorni.
Quando arriva il reward?
Circa 30 giorni dopo la qualificazione, se le transazioni restano valide e non vengono rimborsate o stornate.
Il cashback viene pagato in FUSE?
No. Il cashback ordinario della carta viene pagato in USDC. Il referral corrente viene invece pagato in FUSE.
Quanto costa pagare in euro?
Il costo FX totale indicato oggi è circa 2% Core, 1,5% Prime e 1% Ultra. È composto dall'1% del provider carta più la fee FX Solid, che scende con il tier.
Quanto cashback offre la Solid Card?
3% Core fino a $50/mese, 4% Prime fino a $100/mese, 5% Ultra fino a $200/mese, sulle transazioni idonee.
Prime e Ultra danno cashback sugli abbonamenti?
Sì. Prime prevede 25% e Ultra 50% sugli abbonamenti idonei nelle categorie AI, streaming e musica. Il cashback conta nel cap mensile del tier.
Come si sale a Prime e Ultra?
Prime richiede 5.000.000 punti o 50.000 FUSE in Skip the Line; Ultra 35.000.000 punti o 400.000 FUSE. Le soglie possono cambiare e l'app mostra quelle correnti.
Solid è disponibile in Italia?
Sì, la pagina ufficiale include tutti gli Stati UE ed EEA tra i Paesi della Solid Card. Serve comunque KYC e la disponibilità effettiva va verificata nell'app.
Solid Savings è un deposito bancario garantito?
No. È un prodotto onchain/non-custodial basato su vault e strategie DeFi. Il rendimento è variabile e non garantito.
Il cashback arriva subito?
No. Solid indica circa 14 giorni dopo il settlement della transazione, per gestire eventuali rimborsi e storni.
Informazioni aggiornate all'11 settembre 2026. Costi, reward, soglie, Paesi supportati e condizioni possono cambiare. FUSE è un asset digitale e può variare di valore. I rendimenti DeFi non sono garantiti. Questo contenuto è informativo e non costituisce consulenza finanziaria.
$25 in FUSE se idoneoApri promo
CREDEM
Credem Link è il conto corrente online per nuovi clienti di Credito Emiliano. Comprende…
ACE MONEY TRANSFER
La ricompensa viene riconosciuta dopo una transazione qualificante, il superamento dei c…
CREDIT AGRICOLE
Crédit Agricole bonus agosto 2026: come ottenere fino a 250€ in Buoni Amazon, scadenze,…
Woolsocks:
Woolsocks recensione 2026: come funziona l'app, cashback, conto collegato, sicurezza e b…